
 仅需护照+身份证
 即可申请 500~50万额度
 无需征信
 无需担保人
 海外可申请


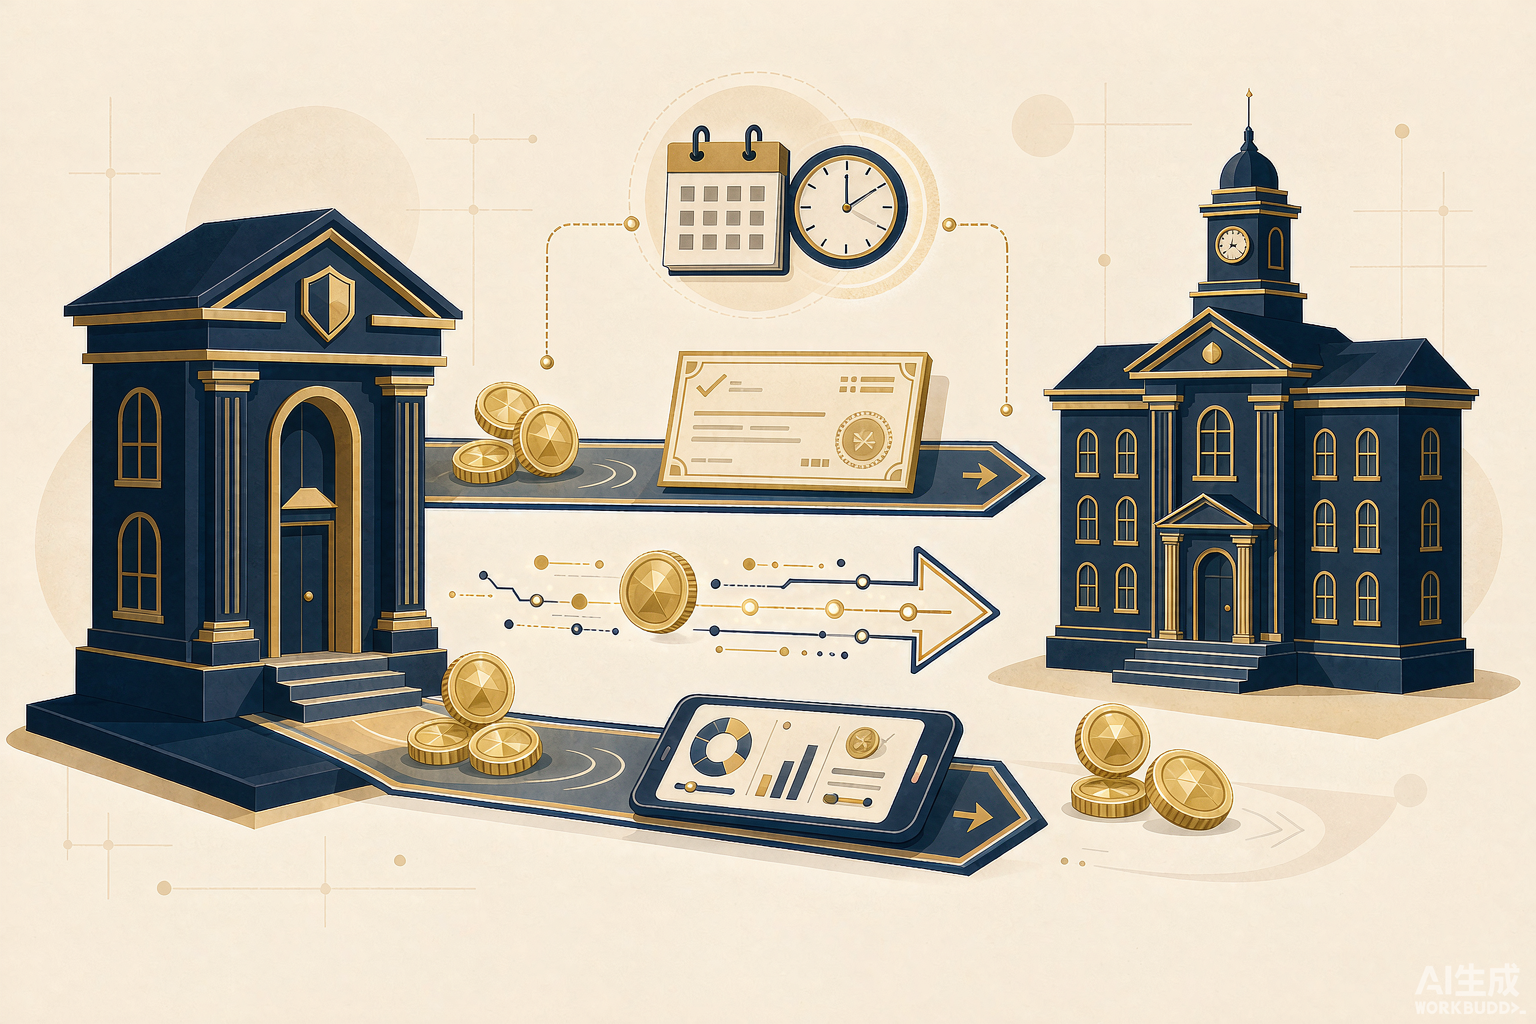
学费缴纳是留学资金链的"最后一公里"
家庭规划留学资金时,注意力大多集中在贷款额度、利率和申请材料上,但有一个环节同样关键却常被忽略:钱批下来了、甚至放款了,怎么把学费安全、准时地交到学校手上?留学贷款的放款日与学校的缴费截止日之间往往存在时间差——学校要求在开学前两周缴清,而贷款从审批到放款、再到跨境到账,每一环都有不确定性。缴费方式选错了,轻则多付几千元手续费,重则因为到账延迟被学校加收滞纳金甚至取消选课资格。这篇文章把学费缴纳的三条主要路径——银行电汇(SWIFT)、汇票、第三方缴费平台——逐一拆开讲清楚,包括各自的费用结构、到账时效、失败风险,以及如何把它们与留学贷款的放款节奏衔接起来。留学生贷款审批通过只是资金链的上半场,缴费这"最后一公里"走稳了,整个留学财务方案才算闭环。
路径一:银行电汇(SWIFT),最传统也最通用
电汇是目前绝大多数家庭缴费的默认选择。操作流程是:在学校缴费页面获取收款账户信息(收款行名称、SWIFT 代码、账号、账户名,美国账户还需 ABA/ACH routing number),然后到银行柜台或手机银行发起跨境汇款。费用由三部分构成:汇出行手续费一般为每笔 100 至 260 元人民币或 15 至 50 美元;电报费约每笔 80 至 150 元;中间行扣费(尤其是汇往美国的电汇,中间行可能层层收费)0 至 25 美元不等,如果选择"全额到账"(OUR 方式)则由汇款人承担全部中间行费用,通常再加 15 至 40 美元。汇率方面,银行按实时牌价结算,大额购汇与现汇卖出价之间的点差是隐性成本,汇 20 万元学费时点差可能相当于几百至上千元。
电汇的到账时效通常是 1 至 5 个工作日,英美主流银行 2 至 3 天居多,但遇到节假日、收款信息有误或触发合规审查时可能拖到一周以上。使用电汇要注意三点:一是收款信息必须逐字符核对,尤其是 SWIFT 代码和 IBAN/账号,填错轻则退汇(手续费不退,往返损失一周以上),重则款项滞留中转行;二是大额购汇需要关注个人每年 5 万美元等值的便利化额度,超出部分需按实际用途申报,学费凭录取信和缴费单办理;三是务必在附言(remark)中写明学生姓名拼音、学号和"Invoice 号",很多学校对账靠这个字段,漏写会导致款项到账却无人认领。
路径二:汇票(Demand Draft),冷门但仍有用武之地
汇票是一种"纸质支票"式的缴费工具:在银行用人民币购汇开具一张以学校为收款人的外币汇票,之后邮寄或随身带到学校财务处提交兑付。它的优点是费用最低——开票手续费通常只有 50 至 150 元,没有中间行费用,汇率锁定在开票当日;缺点是流程慢且风险在"运输环节":邮寄需要一到三周,汇票丢失后挂失和补开的周期可能长达一到两个月,部分银行对丢失汇票的处理体验很差。此外,并非所有学校财务处都乐于处理纸质汇票,英国和澳大利亚院校接受度尚可,美国部分大学已经不再收汇票。
今天汇票的主要适用场景有两类:一是学生初次入境时随身携带一张作为"备用金"性质的缴费凭证,避免落地后银行账户未开立、电汇渠道不熟的手忙脚乱;二是一些小额缴费或对成本极度敏感的家庭。如果使用汇票,务必做到:开票后拍照留存票面全部信息;用可追踪的国际快递寄送或在行李中随身妥善保管;在学校财务处提交后索取收据并保留兑付查询凭证。总体而言,汇票在 2025 年前后的主流用法是"补充手段"而非主力渠道。
路径三:第三方缴费平台,为留学生设计的快车道
近十年兴起的第三方缴费平台(以 Flywire、易思汇、西联及各类本地化平台为代表)已经成为留学生缴费的主力渠道之一。这类平台的使用体验接近"网购":在学校缴费页面选择其合作的支付通道,登录平台输入学费金额和学生信息,用人民币付款(支持银联卡、网银甚至部分支持支付宝/微信),平台在境外完成外币清算并直接把钱打进学校账户。它的优势在于:一是时效快,通常 1 至 3 个工作日到账,全程有状态跟踪;二是收费相对透明,平台服务费约 0 至 0.2%,成本主要体现在汇率加价上(在中间价基础上加 0.3% 至 1.5% 不等),某些时候总成本仍低于电汇的全套手续费加点差;三是与学校系统打通,到账后自动匹配学生账户,极少出现"钱到了没人认领"的问题。
使用这类平台要注意:第一,确认学校官方缴费页面列出的平台才是官方合作通道,从搜索引擎广告进入仿冒网站是真实存在的诈骗风险;第二,对比平台报价与银行电汇的"全成本"——平台显示的汇率是含加价的,要换算成总额与电汇的"手续费+点差+中间行费"比较,学费金额不同、结论可能不同;第三,大额缴费前查清平台的单笔限额和实名认证要求,部分平台对超出一定金额的汇款会要求补充资金来源说明,提前准备好贷款合同和缴费单可以让审核一次通过。
三条路径全成本对比表
把三种方式的费用、时效和风险放在一张表里对比(金额为常见区间,因银行、平台与国家而异,以实际发生为准):
| 对比维度 | 银行电汇 | 汇票 | 第三方缴费平台 |
|---|---|---|---|
| 显性手续费 | 约 200 至 400 元/笔(含电报费与中间行费) | 约 50 至 150 元/张 | 约 0 至 0.2% 服务费 |
| 汇率成本 | 银行牌价点差,约 0.2% 至 0.6% | 开票日牌价锁定 | 平台加价约 0.3% 至 1.5% |
| 到账时效 | 1 至 5 个工作日 | 邮寄 1 至 3 周+兑付处理 | 1 至 3 个工作日 |
| 到账确定性 | 中,依赖信息准确 | 低,存在丢失风险 | 高,自动匹配学生账户 |
| 适合场景 | 通用,尤其非合作院校 | 备用、小额、随身携带 | 主流院校大额缴费 |
一个简单的决策规则:学校官方合作平台里能完成缴费的,优先用平台,并顺手比一次电汇的全成本;学校没有合作平台的,用电汇并把收款信息核到第三遍;汇票只作为备用或特定院校的特殊要求。
缴费截止日与贷款放款日的时间差怎么衔接
现在回到与留学贷款的衔接问题。典型的时间链条是这样的:学校缴费截止日通常是开学前 10 至 20 天;贷款从终审通过到放款一般需要 1 至 7 个工作日(抵押类放款还需完成抵押登记);电汇或平台转账再需 1 至 5 个工作日。三层叠加,安全的时间规划应当是:在截止日之前至少 3 至 4 周,完成贷款终审并确认放款安排;放款到账国内账户后,立刻启动购汇与跨境缴费,全程不要压着截止日操作。
具体操作建议:第一,向贷款机构索要明确的放款时间承诺,并确认放款账户是借款人本人账户还是受托直付学校;若机构支持受托支付直达学校或缴费平台,可以省去一次中转,既降低合规风险也节省时间。第二,如果放款日与截止日实在冲突,有两个缓冲方案:一是先与学校财务处申请短期延付(很多学校对国际学生有 2 至 4 周的宽限政策,需邮件申请),二是先用家庭自有资金垫付学费,贷款放款后归垫——后者在成本上更稳妥,因为贷款利息从放款起算,晚放款反而少付利息。第三,保留所有缴费凭证(详见下节),它们既是学校注册的依据,也是部分贷款机构贷后管理要求的用途证明材料。
缴费凭证为什么是留学贷款的重要材料
很多家庭不理解:贷款已经批了、钱也放了,为什么机构还要学费缴纳凭证?原因有两层。第一层是合规:留学贷款的资金用途受监管约束,机构需要证明放款资金确实用于留学缴费而非挪作他用,学校的缴费收据、电汇水单(SWIFT MT103 报文回单)、平台缴费确认单就是最直接的用途证据。第二层是贷后管理:部分机构在放款后仍会要求借款人在规定时间内(如放款后 30 天内)补交第一笔缴费凭证,未按时提交可能影响后续批次的放款或在征信备注上留下风险记录。因此,建议为每次缴费建立"证据包":学校的缴费通知单、付款回执、到账确认邮件,统一扫描存档;电汇用户额外保存银行出具的国际汇款申请书回单;这些材料在日后办理退税、奖学金申领、续贷或提前还款核算时都可能用到。
常见失败点清单:退汇、丢失与信息错配
缴费环节的事故大多可以归为以下几类,逐一给出对策:
- 收款行信息填错导致退汇:SWIFT 代码、账号或账户名与学校信息不符,款项被退回,耗时 1 至 3 周且手续费不退。对策:从学校官方渠道(缴费页面 PDF 或财务处邮件)获取账户信息,逐字段核对,不抄二手信息。
- 漏写学生识别信息导致对账失败:钱到学校账户但无法匹配到学生名下。对策:附言必写学生姓名拼音、学号、Invoice 号,并保留学校财务处联系方式以便主动对账。
- 汇票丢失或邮寄延误:对策:可追踪快递寄送、票面拍照留存、随身携带时使用防水文件袋;丢失后第一时间联系开票行办理挂失止付。
- 大额购汇申报不合规:超出便利化额度部分未按实际用途申报,被外汇管理或银行合规拦截。对策:凭录取信、缴费单、贷款合同按学费用途办理购汇,如实填写申报信息。
- 踩到仿冒缴费网站:对策:只从学校官方域名页面进入支付通道,付款前核对网站域名与 HTTPS 证书。
- 压着截止日操作导致逾期:对策:把"贷款放款+跨境到账"整体预留 4 周缓冲,并在截止日前一周主动查账。
最后做一段整体提醒:学费缴纳涉及跨境资金流转,各银行与平台的收费标准、汇率政策、时效均会调整,本文数字仅为一般性参考,操作前以银行和平台的实时公告及学校财务处要求为准;同时务必通过正规持牌渠道办理购汇与跨境支付,不向任何个人账户转账缴纳学费,不参与任何形式的"换汇优惠"私下交易,守住资金安全的底线,让留学贷款的每一分钱都用在明处。