
 仅需护照+身份证
 即可申请 500~50万额度
 无需征信
 无需担保人
 海外可申请


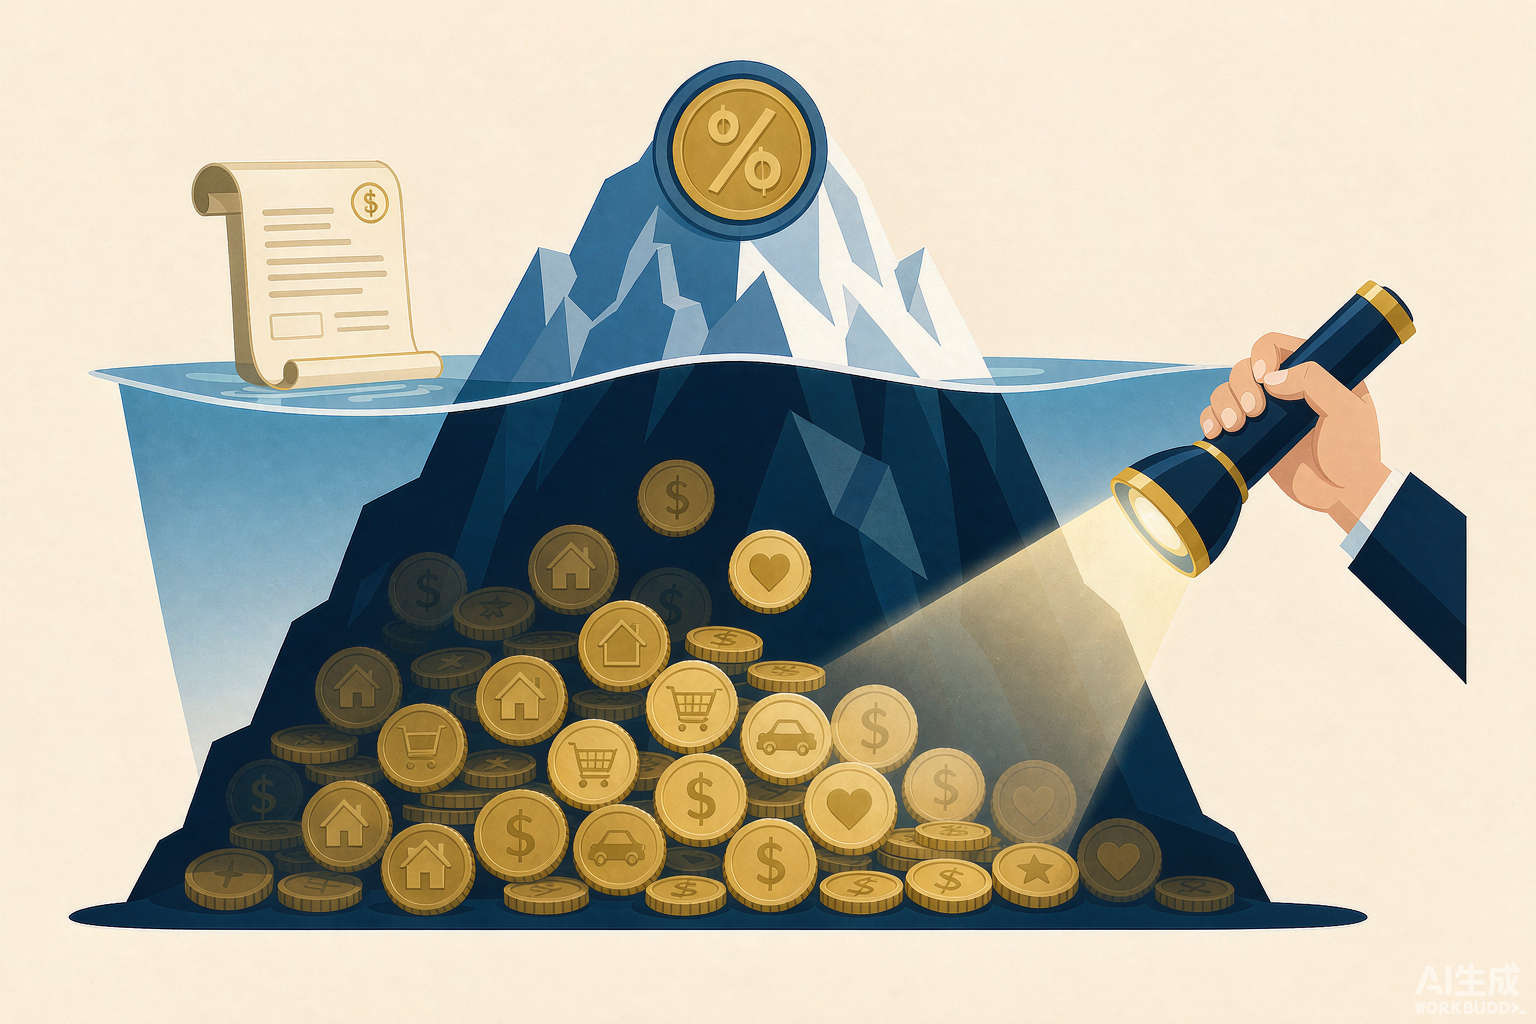
报价利率为什么常常不是真实成本
办理留学生贷款时,客户经理最先报出的往往是年化利率,例如百分之四点五或百分之五,很多家庭就以这个数字做预算、比价和签合同。但在实际放款过程中,除了利息之外,还可能产生承诺费、账户管理费、担保费、评估费、保险保费、提前还款违约金等一系列费用。这些费用单看每一项都不大,累计起来却会让真实资金成本比报价利率高出零点五到一点五个百分点,折算到三十万元的贷款上,一年就是数千元的差别。签约前把每一项隐含费用问清楚、写进合同,是家庭控制留学融资成本最重要的一步。
把所有费用折算到一起看的方法,业内叫综合资金成本或隐含费率。简单理解就是:把一年内实际支付的全部利息与各项费用加总,除以实际使用的资金。报价利率低但费用名目多的方案,真实成本可能反超报价略高却费用干净的方案。因此比价时不能只比利率,而要逐项列清单,统一折算后再比较。
承诺费:没用上的额度也要花钱
承诺费是家庭最陌生、也最容易被忽略的一项。部分银行和境外贷款机构在批准额度后,对借款人未提取使用的部分按年收取一定比例的费用,常见区间为每年百分之零点二五到百分之一,具体比例因机构与产品而异。它的逻辑是:银行为你预留了资金额度,你不提款,银行就没有利息收入,于是收取补偿。
举例来说,获批五十万元额度,第一学期只提了三十万元,剩余二十万元就按承诺费率计费。如果承诺费率为每年百分之零点五,这二十万元闲置额度一年要付出一千元。承诺费在额度分期提取的安排中尤其常见,家庭在申请大额度、分学期使用时,务必问清未提款部分如何计费,是按日计算、按季收取还是提款时一次性扣除。
应对方式有两类:一是按实际需要申报额度,不留过多富余;二是与银行确认能否在不需要时书面放弃部分额度,避免为闲置资金持续付费。个别机构承诺费可协商减免,前提是提前谈定并写进合同,口头承诺没有约束力。
账户管理费、担保费与评估费
除承诺费外,还有几项费用出现频率很高。账户管理费是为贷款账户或放款账户支付的年度服务费,通常每年几十元到数百元不等,个别机构的跨境账户管理费更高。担保费出现在需要担保公司或保险增信的方案中,按担保金额的一定比例一次性或按年收取,常见区间为每年百分之零点五到百分之二。评估费是房产抵押方案中对抵押物评估收取的费用,数百元到数千元,部分银行对达标客户可减免。
这三项费用的共同特点是发放前就要支付,属于沉没成本。即使后面提前还款,这些钱也拿不回来。因此测算时要把它们分摊到预计的用款年限里。例如担保费一次性五千元,预计用款四年,等于每年增加一千二百五十元成本,对应三十万元贷款约提升年化成本零点四个百分点。看似小额的一次性收费,摊到短期用款上影响不小。
保险捆绑、汇率加点与提前还款违约金
部分方案会把贷款与保险产品捆绑,例如要求购买借款人意外险、定期寿险或家庭财产险,费用从数千元到上万元不等。这类捆绑并非全部不合理,确实有增信作用的可以接受,但要区分必要与搭售:如果保费明显偏离市场水平,或者换一家机构就不需要这份保险,就应把保费计入成本后再比较。
汇率加点常见于外币计价的留学贷款,报价基于某个基准利率再加点,而加点幅度在审批过程和续贷时可能调整。家庭应问清加点是固定的还是浮动的、续贷时如何重定价,避免第二年利率悄然上行。提前还款违约金则是另一类容易踩坑的条款:部分机构对放款后一定期限内提前还款收取剩余本金的百分之一到百分之三,或按约定月数利息计收。如果家庭预期未来资金宽裕、打算提前结清,签约前必须确认违约金条款,否则省下的利息可能被违约金吃掉一大半。
对比算例:名义百分之五与真实成本百分之五点八
下面用一个三十万元、一年期的方案做对比。甲方案报价年化百分之五,费用干净;乙方案报价同为百分之五,但附带多项费用。同样借三十万元,同样一年,乙方案的真实成本明显高于甲方案。
| 项目 | 甲方案(费用干净) | 乙方案(费用较多) |
|---|---|---|
| 报价年利率 | 5% | 5% |
| 一年利息(约) | 15000 元 | 15000 元 |
| 承诺费(平均闲置 10 万,0.5%/年) | 0 元 | 500 元 |
| 账户管理费(每年) | 0 元 | 300 元 |
| 担保费(一次性) | 0 元 | 3000 元 |
| 评估费(一次性) | 0 元 | 500 元 |
| 捆绑保险(一次性) | 0 元 | 1200 元 |
| 全年实际支付合计 | 约 15000 元 | 约 20500 元 |
| 隐含年化成本 | 约 5% | 约 6.8%(当年摊薄后约 5.8%) |
按四年用款期摊薄一次性费用后,乙方案的持续隐含费率约为百分之五点八,比甲方案高零点八个百分点,四年累计多付约一万元。这个例子说明:两家机构报同样的利率,真实成本也可能相差悬殊。费用项目少的方案往往综合更划算,但前提是逐项问清、没有隐藏项。
签约前逐项问清单
建议家长在签约面谈时带上下面的清单,逐项获得明确答复,并要求把收费项目与标准写进合同或补充协议。口头说明不能作为依据。
- 年利率如何确定:固定还是浮动,基准是什么,续贷时如何重定价;
- 是否有承诺费:费率多少,按未提款部分还是全额计算,能否减免或放弃额度;
- 账户管理费:每年多少,从哪个账户扣收,有无豁免条件;
- 担保与增信:是否需要担保费或保险增信,费率多少,一次性还是按年收;
- 抵押相关:评估费、抵押登记费由谁承担,能否减免;
- 保险捆绑:要求购买的险种、保费、缴费期,不买是否影响审批;
- 提前还款:有无期限限制,违约金如何计算,部分提前还款的规则;
- 其他杂费:放款手续费、跨境汇款手续费、结清证明工本费等;
- 综合年化成本:能否提供含全部费用的年化综合成本口径,并以书面形式确认。
拿到这些答复后,把每个方案的全年利息加各项费用列成一张表,统一折算成综合年化成本再比较。若某机构拒绝逐项说明或拒绝书面确认费用,本身就应视为风险信号。
签约时与签约后还要注意什么
签约时逐页核对费用条款,重点看三处:费用清单是否与口头答复一致、利率调整机制如何表述、提前还款条款的触发条件。发现清单之外新增的费用名目,当场询问并要求说明,必要时暂缓签约。合同签署后保存完整文本与费用票据,续贷或结清时都可能用到。
签约后每年做一次成本复核:查看过去一年实际支付的利息与费用总额,重新计算综合成本,与签约时的测算对照。如果费用超出预期或续贷时加点上行明显,可以在续贷节点重新比价,市场上机构选择并不少,留存续贷的选择权本身就是控制成本的筹码。
风险提示与合规提醒
文中费率区间与算例数字均为一般性示意,具体收费项目、标准与计算方式因机构与政策而异,以实际审批与合同约定为准。比较贷款方案时请以含全部费用的综合年化成本为准,警惕只报低利率却不说明费用的营销话术。任何要求放款前支付大额"保证金""解冻金"的说辞均属诈骗特征,请直接拒绝并向正规机构核实。