
 仅需护照+身份证
 即可申请 500~50万额度
 无需征信
 无需担保人
 海外可申请


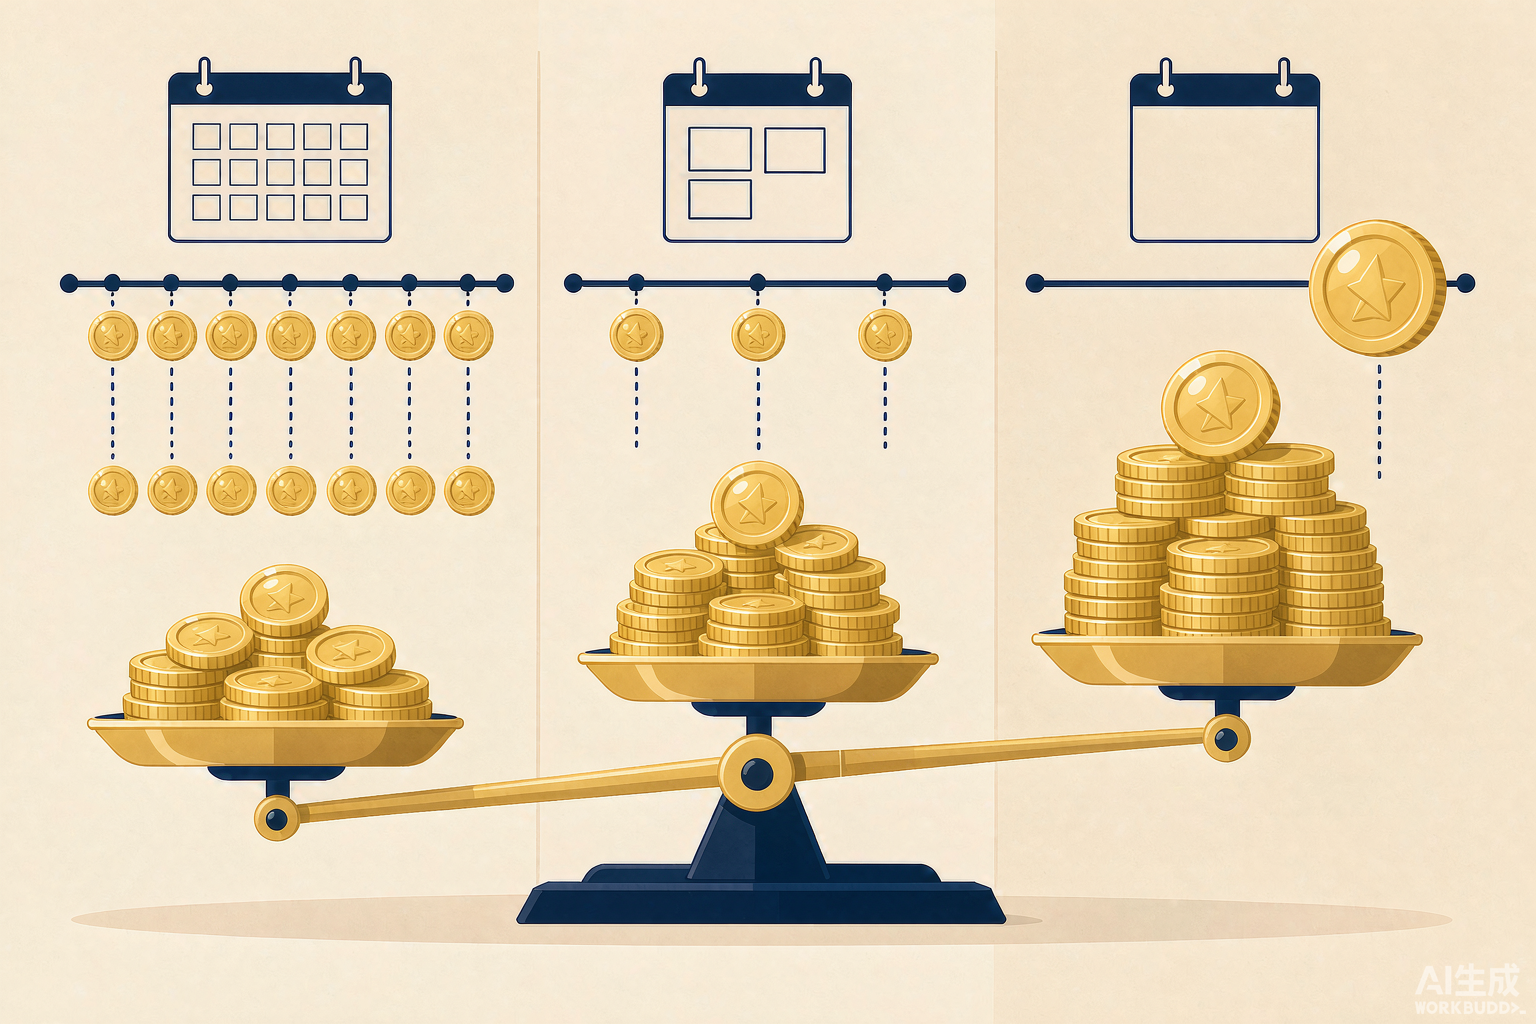
付息频率是被忽略的选择题
多数家庭申请留学生贷款时,注意力都放在利率和额度上,签完合同才发现还有一道选择题:利息多久付一次。同样一笔钱、同样的利率,按月付息、按季付息和到期一次付息,家庭每个月要腾出的现金完全不同,总利息和违约风险也有差别。这道题选对了,资金安排会顺畅很多;选错了,轻则月度现金流吃紧,重则因为忘记付息留下逾期记录。
先说结论的方向:收入按月到账的家庭,按月付息最贴合;做生意的家庭现金流有季节性,按季付息更从容;留学期间家庭资金暂时紧张、预期后期有大额回款的,到期一次付息压力最轻,但成本与风险也另有讲究。下面把三种方式的机制逐一说清,再用算例对比总成本。
三种付息方式的机制
按月付息:细水长流,最不易出错
按月付息是个人贷款最常见的安排,每月固定日期扣收当期利息,本金按合同约定的方式归零或到期一次归还。它的好处有三个:单次金额小,家庭月度预算容易安排;还款记录连续,征信表现好;及时发现利率变化或扣款异常,不会把问题攒到季末。对靠工资、退休金生活的家庭,按月付息与收入节奏天然匹配,是默认的稳妥选择。
按季付息:单次金额大,节奏要与经营匹配
按季付息每三个月支付一次累计利息,适合收入按季度或项目周期到账的家庭,例如租金按季收、货款按季度结算、年终有集中回款。它的风险也很明确:单次扣款金额是按月付息的三倍,容易因为账户余额不足而扣款失败;如果家庭习惯性把注意力放在月末,忘记季末这个特殊节点,就可能产生逾期。选择按季付息的家庭,建议在手机日历设置提前三天的提醒,并保持扣款账户始终留有不低于一期利息的余额。
到期一次付息:平时最轻,结清最重
到期一次还本付息的方式下,贷款存续期内不支付利息,到期日一次性归还本金和全部利息。它对短期周转非常友好,但有两个必须理解的机制。第一,多数机构对这种方式的利息采用资本化处理,即利息按周期计提后计入本金,后续按计入后的本金继续计息,形成利滚利,总利息因此高于按月付息的口径。第二,到期日需要一次性拿出本金加全部利息,对资金到位时间的要求极高,一旦回款延迟,逾期后果集中爆发。这种方式适合期限一年以内、到期资金有明确来源的场景。
算例:三十万元、年化百分之八、一年期的利息差
用三十万元贷款、年化利率百分之八、期限一年的简化算例,对比三种方式的现金流与总利息。数字为示意,实际以各机构计息规则为准。
| 付息方式 | 期内现金流 | 到期支付 | 一年总利息(约) | 适配家庭 |
|---|---|---|---|---|
| 按月付息 | 每月约 2000 元,共 12 次 | 归还本金 30 万元 | 约 24000 元 | 工薪、退休金家庭 |
| 按季付息 | 每季约 6000 元,共 4 次 | 归还本金 30 万元 | 约 24000 元 | 季度性经营、按季收租家庭 |
| 到期一次付息 | 期内 0 支付 | 本息约 324900 元 | 约 24900 元 | 到期有大额回款的家庭 |
按月与按季付息在单利口径下总利息相同,差别只在支付节奏;到期一次付息因为利息资本化,一年下来多出约九百元,期限越长、利率越高,这个差距放得越大。例如同样利滚利的口径放到三年,差距会扩大到数千元乃至更多。因此,如果到期一次付息方案的总成本比按月付息方案没有明显优惠,对多数家庭而言按月付息是更经济也更安全的选择。
现金流适配:先画一张家庭收款日历
选择付息频率前,建议把家庭未来一年的收款情况列成一张日历:每月几号工资或退休金到账、租金几月几号到账、货款或奖金集中在哪些月份。然后把候选付息方式的扣款日标在同一张日历上,检查每个扣款日之前是否有足够余额。如果每个扣款日都有稳定资金覆盖,选成本最低的方式即可;如果按月付息会导致月度资金链紧张,而季度节点反而宽裕,按季付息就比硬扛按月更合理。
两种典型情况值得展开。一种是收入稳定型家庭,工资加退休金按月到账,金额可预期,按月付息几乎不会失手,还能形成良好的征信记录。另一种是年底集中回款型家庭,例如个体经营者的货款集中在春节前后结算,留学贷款却要求按月付息,就可能被迫在淡月借钱付息,多一层拆借成本,这种结构下与银行谈按季或按半年付息更有利。
怎么向银行申请调整付息频率
付息频率并非签完合同就完全锁死,多数银行支持调整,但流程与条件各不相同。操作路径一般是这样的。
先查合同条款,确认付息频率是否约定为可变更事项,有无变更手续费或次数限制;
致电贷款行客服或联系客户经理,说明调整原因与目标频率,询问所需材料;
按银行要求提交变更申请,常见材料包括身份证件、变更申请书,经营类原因可能需补充收入说明;
等待审批确认,签署补充协议或通过手机银行电子确认,注意变更生效的起息周期;
变更生效后核对首个新周期的扣款金额与日期,确认无误后再调整家庭资金安排。
两点提醒:一是变更通常从下一个计息周期生效,当期已产生的利息仍按原节奏收取,申请时间要留出提前量;二是从按月改成按季、按季改成到期一次付息,都意味着单次支付金额放大,银行可能重新评估还款能力,收入证明等材料要备齐。
注意事项与易错点
无论选哪种频率,下面几条都直接决定体验好坏,签约前与还款中都要放在心上。
- 季度付息单次金额大,是逾期高发点,务必设置扣款日前三天的余额与日历双提醒;
- 到期一次付息的最终付款日要倒推资金到位时间,跨境汇款在途天数要计入缓冲;
- 关注计息基准,有的机构按日计息按月结,有的按季结息时对上月利息计复利,规则不同总成本不同;
- 提前还款前问清利息如何结算,部分机构按实际占用天数计息,早还早省;
- 每年核对一次还款计划表与实际扣款记录是否一致,利率调整或基准变化时要重新测算月供。
此外,留学期间家庭可能在不同阶段切换收入结构,例如孩子毕业后开始工作、家庭收到卖房款或理财到期款,此时付息方式的最优解也会变化。付息频率不是一次定终身的选择,每年复核一次,必要时按上面的流程申请调整,让还款节奏始终贴合家庭现金流。
风险提示与合规提醒
文中利率、算例与利息差均为一般性示意,实际计息规则、付息周期与调整条件因机构与政策而异,以贷款合同约定与银行实际审批为准。到期一次还本付息方式下,请务必确认合同中利息是否资本化、资本化周期是多久,并把到期日的一次性支付压力纳入家庭资金计划。逾期付息将影响个人征信并可能产生罚息,任何付息安排都应以按时足额履约为前提,遇到临时困难应提前与银行沟通协商,切勿以贷养贷。